
Die 5 größten Fehler beim Leasing und wie sie sich vermeiden lassen
8 Minuten Lesezeit
Eine günstige Monatsrate macht noch keinen guten Leasingvertrag. Wer nur auf den Preis in der Anzeige schaut, übersieht schnell Kosten bei Vertragsbeginn, während der Nutzung oder bei der Rückgabe. Zu den größten Fehlern beim Leasing gehören ein unterschätztes Restwertrisiko, ein unvollständiger Kostenvergleich, fehlender GAP-Schutz, eine unpassende Kilometerleistung und eine schlecht vorbereitete Rückgabe. Wir zeigen, worauf es bei diesen fünf Punkten ankommt und wie sich unnötige Ausgaben vermeiden lassen.
Das erwartet dich hier
Das Wichtigste in Kürze
- Kilometerleasing statt Restwertrisiko: Beim Kilometerleasing bleibt das allgemeine Marktwertrisiko beim Leasinggeber. Mehrkilometer und übermäßige Abnutzung können trotzdem Kosten verursachen.
- Gesamtkosten statt Lockrate: Sonderzahlung und verpflichtende Nebenkosten mitrechnen. Der Leasingfaktor hilft beim Vergleich, bildet aber nicht alle Ausgaben ab.
- GAP-Schutz im Vertrag prüfen: Bei Totalschaden oder Diebstahl kann eine Lücke zwischen Kaskoleistung und Ablösebetrag entstehen.
- Kilometer realistisch planen: Arbeitsweg, Freizeit und Urlaub berücksichtigen. Preise für Mehrkilometer und Erstattungen für Minderkilometer vorab prüfen.
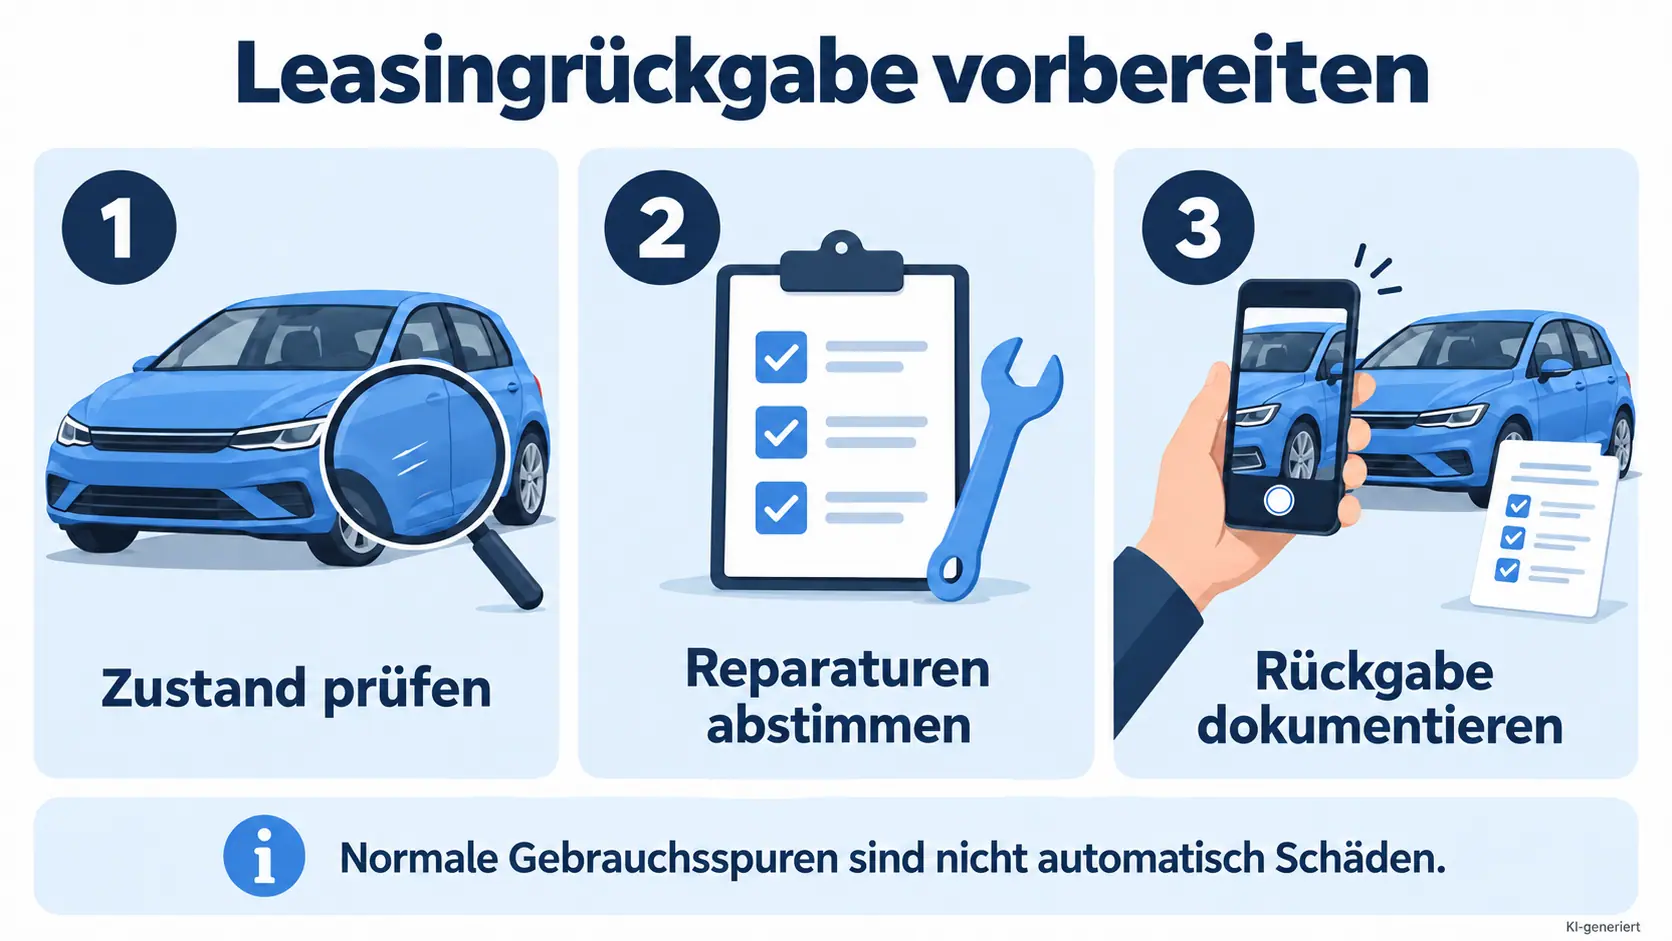
- Rückgabe rechtzeitig vorbereiten: Zustand prüfen, notwendige Reparaturen abstimmen und das Auto dokumentieren. Normale Gebrauchsspuren sind nicht automatisch Schäden.
1. Restwertleasing wählen, ohne das Wertverlustrisiko zu kennen
Beim Restwertleasing wird zu Vertragsbeginn festgelegt, welchen Wert das Auto am Ende voraussichtlich haben soll. Fällt der tatsächliche Wert niedriger aus, kann der Leasingnehmer für die Differenz einstehen müssen. Das hängt nicht nur vom Umgang mit dem Fahrzeug ab. Auch eine veränderte Nachfrage auf dem Gebrauchtwagenmarkt kann den Wert drücken.
Ein hoher kalkulierter Restwert kann die Monatsrate attraktiv aussehen lassen. Das Risiko verschiebt sich dadurch jedoch an das Vertragsende. Wer beispielsweise mit 20.000 Euro Restwert plant, bei der Abrechnung aber nur auf 17.000 Euro kommt, hat rechnerisch eine Lücke von 3.000 Euro. Ob und in welcher Höhe sie zu zahlen ist, richtet sich nach dem Vertrag und der Abrechnung.
Beim Kilometerleasing vereinbaren beide Seiten stattdessen eine Laufzeit und eine Fahrleistung. Das allgemeine Restwertrisiko bleibt beim Leasinggeber. Für private Fahrer sind die Kosten damit meist besser planbar. Zusätzliche Zahlungen für abrechenbare Mehrkilometer oder Schäden außerhalb der normalen Nutzung bleiben möglich.
Vor der Unterschrift sollte deshalb eindeutig feststehen, welches Modell angeboten wird und wie die Schlussabrechnung funktioniert. Die Unterschiede erklären wir im Ratgeber zu Kilometerleasing und Restwertleasing.
2. Nur die Monatsrate vergleichen und Nebenkosten ausblenden
Eine niedrige Rate kann durch eine hohe Sonderzahlung erkauft sein. Dazu kommen je nach Angebot Überführung, Zulassung oder verpflichtende Zusatzpakete. Für einen sinnvollen Vergleich müssen Fahrzeug, Ausstattung, Laufzeit, Kilometerleistung und enthaltene Leistungen möglichst übereinstimmen. Beim Privatleasing sollten sämtliche Beträge einheitlich brutto gerechnet werden.
Wie stark sich die Reihenfolge der Angebote verändern kann, zeigt dieses fiktive Beispiel. Beide Verträge gelten für dasselbe Auto über 36 Monate mit jeweils 10.000 Kilometern pro Jahr und identischen Leistungen. Alle Beträge enthalten die Mehrwertsteuer.
| Kostenposition | Angebot A | Angebot B |
|---|---|---|
| Monatliche Leasingrate | 179 € | 269 € |
| Summe der 36 Raten | 6.444 € | 9.684 € |
| Einmalige Sonderzahlung | 3.600 € | 0 € |
| Überführung | 990 € | 990 € |
| Summe der genannten Vertragskosten | 11.034 € | 10.674 € |
| Auf 36 Monate umgelegte Kosten | 306,50 € | 296,50 € |
Obwohl Angebot B mit der höheren Rate wirbt, ist es insgesamt 360 Euro günstiger. Versicherung, Steuer, Wartung, Reifen, Kraftstoff oder Strom sind in dieser Rechnung nicht enthalten und müssen für das persönliche Budget zusätzlich berücksichtigt werden, soweit sie nicht bereits Bestandteil eines Pakets sind.
Der Leasingfaktor braucht vergleichbare Konditionen
Der Leasingfaktor setzt die Monatsrate ins Verhältnis zum Listenpreis. Eine Sonderzahlung lässt sich auf die Laufzeit verteilen und hinzurechnen:
Leasingfaktor = (Monatsrate + Sonderzahlung ÷ Laufzeit in Monaten) ÷ Bruttolistenpreis × 100
Bei 269 Euro Rate, ohne Sonderzahlung und 40.000 Euro Bruttolistenpreis beträgt der Faktor gerundet 0,67. Das erleichtert die erste Einordnung, ist aber keine Garantie für das günstigste Angebot. Überführungskosten und laufende Ausgaben fehlen in dieser Formel. Zudem können eine längere Laufzeit oder weniger Inklusivkilometer den Faktor verbessern, obwohl der Vertrag schlechter zum eigenen Bedarf passt.
Unser Ratgeber zum Leasingfaktor erklärt die Berechnung genauer. Für den Vergleich einschließlich weiterer einmaliger Kosten hilft der Gesamtkostenfaktor. Welche Ausgaben daneben anfallen können, zeigt die Übersicht der Leasing-Nebenkosten.
3. Den GAP-Schutz ungeprüft weglassen
Wird das Leasingauto gestohlen oder erleidet es einen versicherten Totalschaden, reicht die Kaskoleistung unter Umständen nicht aus, um den Leasingvertrag abzulösen. Die Versicherung ersetzt je nach Tarif und Schadenfall beispielsweise den Wiederbeschaffungswert. Der vertragliche Ablösebetrag kann darüber liegen.
Eine GAP-Deckung soll diese finanzielle Lücke absichern. Vereinfacht gerechnet: Stehen einem relevanten Ablösebetrag von 24.000 Euro nur 20.000 Euro aus der Kaskoregulierung gegenüber, bleiben zunächst 4.000 Euro Differenz. Welche Summe tatsächlich versichert ist, bestimmt der jeweilige Tarif. Eine vereinbarte Neupreisentschädigung kann die Rechnung ebenfalls verändern.
Der Fehler besteht deshalb vor allem darin, den Schutz nicht zu prüfen. Er kann bereits in der Kaskoversicherung oder im Leasingpaket enthalten sein. Eine zweite Absicherung ist dann nicht automatisch nötig. Vor Vertragsabschluss sollten folgende Punkte klar sein:
- Ist die GAP-Deckung enthalten oder muss sie zusätzlich vereinbart werden?
- Gilt sie für die gesamte Leasinglaufzeit und die vorgesehene Nutzung?
- Wie werden Ablösebetrag und Versicherungsleistung für die Differenz berechnet?
- Welche Ausschlüsse, Höchstgrenzen und Selbstbeteiligungen gelten?
GAP bedeutet keine pauschale Übernahme aller offenen Forderungen aus dem Leasingvertrag. Beispielsweise können bereits fällige, nicht gezahlte Leasingraten, Verzugszinsen oder Mehrkilometerkosten je nach Bedingungen ausgeschlossen sein. Mehr dazu steht in unserem Ratgeber zur GAP-Versicherung beim Leasing.
4. Die jährliche Laufleistung zu knapp oder zu großzügig ansetzen
Wenige Inklusivkilometer senken häufig die Rate. Wer regelmäßig mehr fährt, zahlt den vermeintlichen Preisvorteil später möglicherweise zurück. Umgekehrt kann ein zu großes Kilometerpaket unnötig teuer sein, wenn eine Erstattung für Minderkilometer begrenzt ist oder ganz fehlt.
Eine brauchbare Schätzung beginnt mit dem bisherigen Kilometerstand und den tatsächlichen Fahrgewohnheiten. Zum Arbeitsweg gehören Hinweg und Rückweg. Homeoffice, Urlaub und Feiertage reduzieren die Zahl der Pendeltage. Private Erledigungen, Wochenendfahrten und längere Reisen kommen hinzu.
Ein fiktives Beispiel: 25 Kilometer einfacher Arbeitsweg bei 180 Pendeltagen ergeben 9.000 Kilometer. Zusammen mit 4.000 Kilometern für Freizeit und Urlaub sind es bereits 13.000 Kilometer im Jahr. Ein Paket mit 10.000 Kilometern wäre dafür knapp bemessen. Die verfügbaren Kilometerpakete sollten mit dieser Schätzung verglichen werden.
Entscheidend sind auch die Vertragsdetails. Bei 5.000 tatsächlich abrechenbaren Mehrkilometern und einem vereinbarten Preis von 0,12 Euro pro Kilometer fallen beispielsweise 600 Euro an. Eine etwaige Toleranz ist in diesem Beispiel bereits berücksichtigt. Es gibt keine für alle Verträge einheitliche Freigrenze.
Die Erstattung für Minderkilometer, mögliche Obergrenzen und eine Anpassung während der Laufzeit sind ebenfalls vertraglich geregelt. Wer einen dauerhaft längeren Arbeitsweg bekommt, sollte frühzeitig beim Leasinggeber nach einer Änderung fragen. Ein Anspruch darauf besteht nicht automatisch. Weitere Details erläutern wir im Beitrag zu Mehrkilometern beim Leasing.
5. Schäden und Rückgabebedingungen erst am letzten Tag prüfen
Bei der Rückgabe muss ein mehrere Jahre genutztes Auto nicht wie ein Neuwagen aussehen. Normale altersgerechte Gebrauchsspuren gehören zur Nutzung. Ob eine Auffälligkeit darüber hinausgeht, hängt unter anderem von Alter, Laufleistung, Art und Ausmaß ab. Nicht jeder kleine Kratzer rechtfertigt deshalb eine Nachzahlung oder eine Reparatur.
Trotzdem ist es ungünstig, den Zustand erst beim Rückgabetermin bewerten zu lassen. Dann bleibt kaum Zeit, offene Fragen zu klären oder eine sinnvolle Reparatur zu organisieren. Wir empfehlen, das Fahrzeug einige Wochen vorher anhand der vertraglichen Rückgabekriterien durchzusehen. Bei Unsicherheit kann eine unabhängige Vorabprüfung helfen, Gebrauchsspuren von relevanten Schäden zu unterscheiden.
Reparaturkosten und Minderwert sind nicht dasselbe
Bei übermäßiger Abnutzung kann ein Ausgleich des Minderwerts verlangt werden. Dieser entspricht nicht automatisch den Reparaturkosten. Ein Kostenvoranschlag über eine komplette Lackierung sagt deshalb noch nicht, dass genau diese Summe bei der Rückgabe geschuldet ist.
Smart Repair kann bei geeigneten kleinen Schäden wirtschaftlich sein. Vor einer Beauftragung sollten jedoch Kosten, technische Eignung und die Vorgaben des Leasinggebers geklärt werden. Bei einem Versicherungsschaden gehört auch der Versicherer in die Abstimmung. Eigenmächtige oder unsachgemäße Reparaturen können neue Probleme verursachen.
Für eine geordnete Rückgabe helfen diese Schritte:
- Wartungsnachweise, Schlüssel und mitgeliefertes Zubehör vollständig bereitlegen.
- Zustand und Kilometerstand mit datierten Fotos dokumentieren.
- Das Übergabeprotokoll sorgfältig lesen und strittige Punkte festhalten lassen.
- Eine Kopie des Protokolls und aller relevanten Unterlagen aufbewahren.
Eine ausführliche Vorbereitung bietet unser Ratgeber mit Tipps zur Leasingrückgabe.
Mit diesen fünf Prüfungen lässt sich ein Leasingangebot besser beurteilen
Vor der Unterschrift sollten fünf Fragen beantwortet sein:
- Vertragsart und Schlussabrechnung: Wer trägt das Restwertrisiko und welche Nachzahlungen sind möglich?
- Kosten über die Laufzeit: Sind Sonderzahlung, Nebenkosten und verpflichtende Leistungen berücksichtigt?
- Versicherung und GAP-Schutz: Welche Lücke bleibt bei Totalschaden oder Diebstahl?
- Passende Kilometerleistung wählen: Passen Fahrleistung, Mehrkilometerpreis und Minderkilometerregelung zum Alltag?
- Rückgabe von Anfang an mitdenken: Welche Wartungs-, Reparatur- und Zustandsvorgaben gelten?
Unser Beitrag zum Prüfen eines Leasingvertrags hilft dabei, die einzelnen Bedingungen durchzugehen. Auf Mivodo vergleichen wir Leasingangebote verschiedener Portale und Händler. Wer mit einer realistischen Fahrleistung und einem vollständigen Budget sucht, kann die Ergebnisse besser einordnen. Vertragspartner für das Leasing ist der jeweilige Anbieter beziehungsweise Leasinggeber.
